近日,美国保险行业的一则消息引发关注。事件涉及亿万富豪马克·沃尔特(Mark Walter)旗下保险集团的两家公司——特拉华人寿保险公司(Delaware Life Insurance Company)和明泉人寿与年金公司(Clear Spring Life and Annuity Company)。
部分报道将其概括为“拿普通人的保费购买球队”,甚至与保险公司倒闭联系起来。但从目前公开信息来看,事情的核心并不是保险公司直接拿出约210亿美元购买湖人队、切尔西等体育资产,而是两家公司持有的部分私人信贷投资,与实际控制人旗下其他企业存在关联。
这些资产此前被列为“非关联投资”,后来被重新认定为“关联投资”,由此引发评级机构和监管部门对资产集中度、信息披露及内部控制的关注。
- 210亿美元风波,真正的问题是什么?
这起事件的核心人物,是美国亿万富豪马克·沃尔特(Mark Walter)。
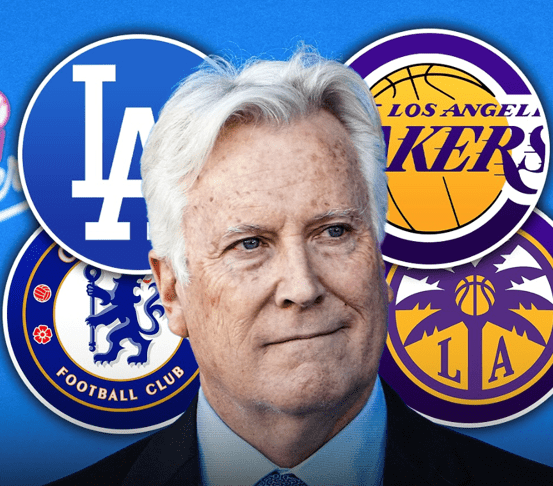 目前,马克·沃尔特最重要的顶层投资与控股平台是TWG Global,他同时担任Guggenheim Partners首席执行官。TWG Global的业务横跨金融、保险、科技与体育投资等多个领域,而此次受到关注的Group 1001保险集团,也是其商业版图的一部分。
在体育领域,其投资版图还涉及洛杉矶道奇队、洛杉矶湖人队及切尔西足球俱乐部等知名球队。此次受到关注的Delaware Life和Clear Spring Life,则是Group 1001保险集团旗下的两家公司。
这两家公司均为私人持有的股份制保险公司,隶属于Group 1001保险控股集团。它们不是公开上市公司,最终处于马克·沃尔特所控制的商业体系之中。
- 那么,网上所说的“拿保费买球队”是真的吗?
准确来说,并不是两家保险公司直接拿出约210亿美元购买球队,而是它们将一部分资金投向了与马克·沃尔特商业体系有关的公司。问题在于,这些投资此前被列为“非关联投资”,也就是看起来与保险公司的实际控制人没有直接关系;后来经过重新审查,其中相当一部分被认定为“关联投资”。
根据AM Best于2026年7月31日发布的报告,重新分类后,Delaware Life截至2025年年末的关联投资占比,从原先披露的3%大幅上升至42%。
- 为什么这一变化会受到关注?
保险公司收取保费后,会将资金用于投资,这是保险业的正常经营方式。通过投资获得收益,保险公司才能更好地支持未来的理赔和合同给付。因此,问题不在于“保险公司能不能投资”,关联投资本身也不一定违法。
真正值得关注的是:如果保险公司的大量投资集中于同一实际控制人相关的企业,就像把很多鸡蛋放进同一个篮子。一旦这些关联企业出现经营问题,保险公司也可能受到牵连。同时,当资金提供方和使用方都与同一个人有关时,外界也会关注这些交易是否公平、风险是否充分披露。
简单来说,这次事件主要涉及三个问题:
这些投资与马克·沃尔特旗下企业的关系,之前是否得到准确说明;
保险公司的资金是否过度集中在同一商业体系中;
公司内部是否及时识别并向监管机构披露了相关风险。
目前,美国联邦检察机关和美国证券交易委员会(SEC)正在调查相关情况,两家保险公司也确认收到联邦大陪审团传票,并表示会配合调查。但需要强调的是,接受调查并不等于已经被认定违法。截至目前,相关调查仍未得出最终结论,公司方面否认存在欺诈,并表示其资本和流动性依然稳健。
此次事件也影响了两家保险公司的评级展望:
| 保险公司 | AM Best财务实力评级 | 评级展望 |
| Delaware Life | A-(Excellent) | 由正面调整为负面 |
| Clear Spring Life and Annuity | A-(Excellent) | 由正面调整为负面 |
因此,这场“210亿美元风波”的重点,并不是保险公司已经倒闭,也不是210亿美元保费被直接拿去购买球队,而是:
保险公司的部分投资与其实际控制人的其他商业项目联系紧密,但这种关联此前没有被充分反映出来,因此引发了评级机构和监管部门的关注。
针对相关问题,TWG Global表示正在与监管部门合作,并已就Delaware Life持有的部分关联投资达成资产置换安排,计划以独立的非关联资产置换最多约65亿美元的关联资产。完成后,Delaware Life的关联投资占比预计将从42%降至约26%。此外,公司已向特拉华州保险监管部门提交进一步降低关联投资的整改方案。
- 选择长期金融产品,也是在选择背后的管理者
购买股票,表面上是购买一家公司的股份,更深层次上,也是在判断管理层经营企业和配置资本的能力。选择保险和年金也是如此。
消费者通常会关注产品利率、指数表现、Bonus和收入利益,但一份保险或年金合同可能持续数十年。最终承担合同责任的,并不是某一位保险顾问或销售平台,而是保单中列明的承保公司。因此,消费者应该做到的是:
- 不要只比较利率和Bonus
收益条件只是产品的一部分,不能单独代表保险公司的安全性。消费者还应综合考虑保障功能、流动性、费用、退保条款及承保公司的长期实力。
- 不仅看评级,也要看评级趋势
除了评级字母,还应关注评级展望、近期变化及调整原因。评级暂时没有下降,并不等于未来不存在需要观察的风险。
- 确认最终承保公司
产品可能涉及销售平台、产品品牌、资产管理机构和保险集团等多个主体,但真正承担合同责任的是保单中列明的承保公司。
- 根据自身情况合理配置
是否需要在不同公司、产品和期限之间进行配置,应结合个人资金规模、保障需求、退休目标、流动性安排和风险承受能力综合判断。
- 专业筛选,比单纯比较产品更重要
此次事件并不意味着美国保险体系失去可靠性,也不能简单归结为“保险公司拿保费购买球队”。
它真正提醒我们:判断一项长期保险安排是否合适,不能只看产品展示的收益,还需要了解背后的承保主体、财务实力、评级趋势、资产管理和监管环境。
然而,保险集团的股权关系、资产结构、财务评级和产品条款往往十分复杂,普通消费者仅凭一份宣传资料或单一收益指标,很难作出全面判断。
我们美国奥淇国际金融 / 美国宏盛保险与理财公司,拥有 5000 多名熟悉财务管理、保险规划与退休规划的专业人士,在全美 20 多个分部为客户提供服务,并与多家保险公司保持合作。
我们不仅帮助客户比较不同产品的功能与特点,也会结合承保公司的财务实力、评级趋势、产品条款及客户个人需求进行综合筛选,协助客户寻找更符合自身保障、退休收入与长期财富规划目标的方案。
选择保险和年金,不只是选择一款产品,更是在选择谁来管理资金、谁来兑现承诺。
本文根据AM Best、公开监管资料及相关新闻报道整理,仅供资讯与教育参考,不构成任何投资、法律、税务或保险建议。相关调查仍在进行,最终结论应以监管机构及司法机关正式公布的信息为准。
声明:
本文内容仅供一般教育和资讯参考,不构成税务、法律、投资理财或保险购买建议。不同保险公司、不同产品、不同州法规及个人情况可能存在差异,实际保障内容、理赔条件和费用应以正式保单、保险公司规定、政府公布信息及专业顾问意见为准。未经本公司授权,禁止擅自转载、复制或以其他方式使用本公司文章。
未经允许不得转载:城市新闻网icitynews » 你的人寿保险单安全吗?!——“拿保费买球队”?210亿美元保险投资风波真相!