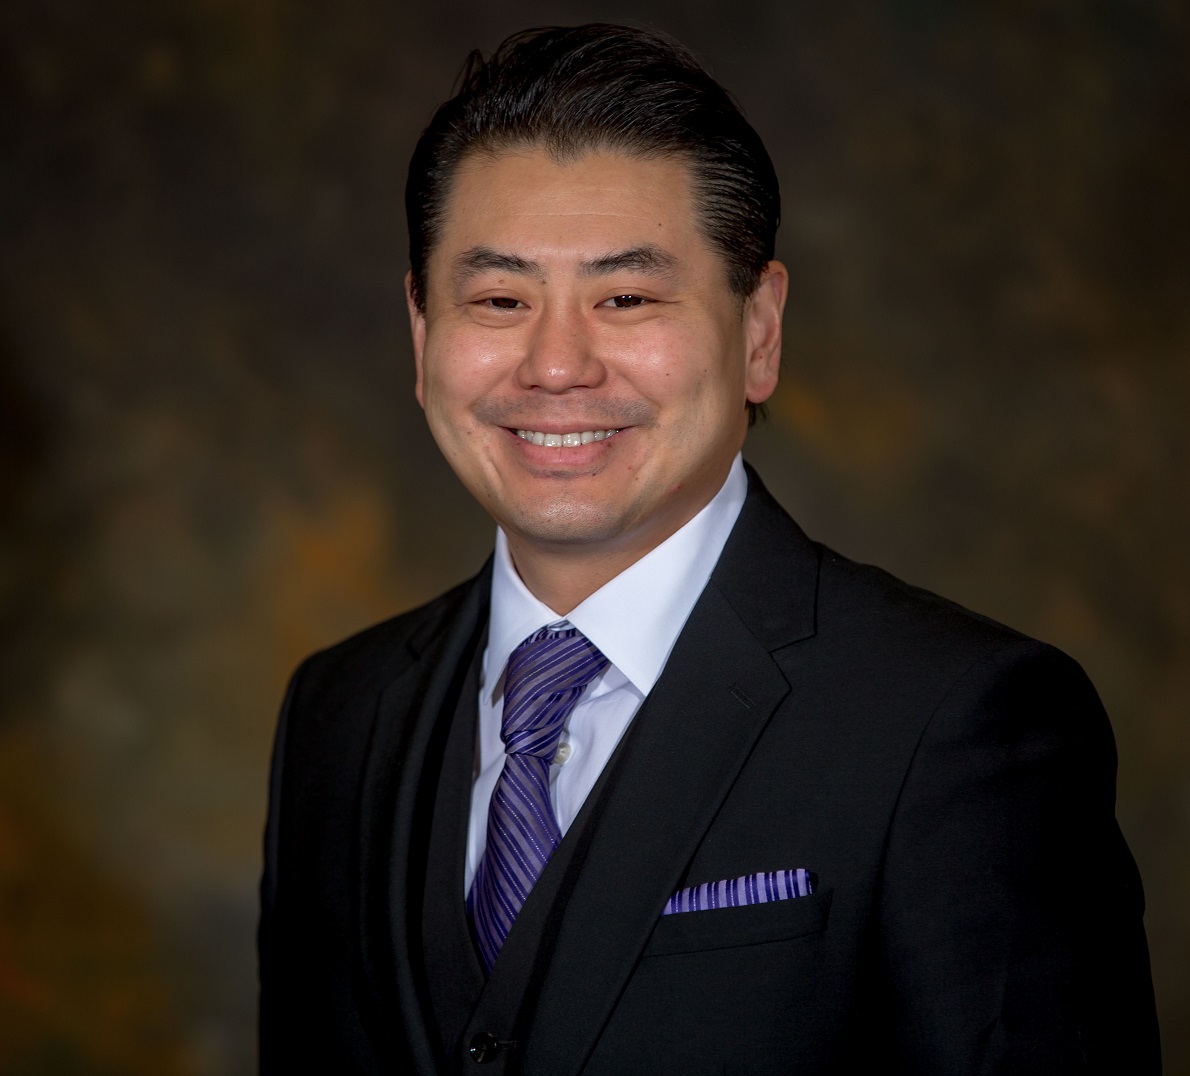
城市新闻6月18日帕萨迪纳报道,随着加州步入经济重启阶段,不少商家被允许开始逐步恢复营业。企业主们也纷纷向保险公司针对新冠疫情所造成的经济损失申请索赔。目前阶段,企业在“商业中断险”的索赔过程中,需要了解哪些事项?代表大洛杉矶地区众多名牌企业的高级法律顾问、南加州知名审判出庭律师郑博仁(Paul P. Cheng, Esq. )归纳以下在雇主准备开业前需要考量的事项。
向商业财产保险公司针对因政府关闭令而导致的损失提出赔偿大多数保单要求在较短期限内提出索赔通知,并提交一份可靠的损失证明,作为承保的先决条件。如果还没有提出索赔,现在就是最佳时机。商业财产保险公司通常提供因直接的有形损失或损坏而导致的业务中断的赔偿,包括使用权的丧失,及所承保的财产。例如,州长、市长或卫生部门下令关闭餐厅的室内堂食区,或禁止酒店使用其大型会议室等情况,都可能是理赔的范围之内。
商业财产保险公司还有民政条款的赔偿,暨政府官员因直接财产损失或附近财产损坏而关闭您的公司。民政部门的承保范围通常可能仅限于较短的时间范围,例如60天的承保范围,但是需要检查保单。如果损失已承保,且不受病毒排除条款的限制,保险公司会为损失的净收入和持续的费用给予赔偿,包括:工资,减少开支或未发生的任何费用,取决于保险范围内的时间和金额限制。郑博仁律师表示,由于许多停工命令是在3月初到3月中旬发出的,应至少有两个月的财务记载记录损失。而且,也不需要知道损失的具体数额,只要提交目前损失的预估就可以了。
仔细阅读保单,检查是否提诉时间被缩短。
一旦向保险公司提出索赔后,就可获得几年的法律追溯期限,来决定否有提起诉讼的需要。必须检查保单内容,因为有些内容规定需在较短的时间内提起诉讼,比如在产生损失的一到两年之内。一旦有了提起诉讼的法律追溯截止日期,就应该将其记录下来,以便提醒必须在法律追溯截止日期前采取行动,否则将永远失去索赔权利。检查保单确定是否还提供其他利益,比如:支付消毒成本、公关费用、或会计来计算经济损失。
事实上,目前有多家保险公司的商业财产保险保单中并没不含病毒排除条款,(例如:Aspen American Insurance Company, Auto Owners Insurance Company, certain underwriters at Lloyd’s London (Beazley Insurance), Cincinnati Insurance, Erie Insurance Company, Society Insurance, and State Farm Fire and Casualty Insurance Company。)事实上,一些保险公司明确承保病毒造成的损失和损害,如果公司被冠状病毒污染,许多保单会支付清洁和消毒的费用。与全部保险相比,这些保险范围的扩展通常受到较低额度的限制。
例如,2.5万美元或5万美元的保险金额,而且消毒的数量没有限制,因为其只受保单承保金额的限制。消毒后,一些保单将支付公关公司向客户和员工来传达场所安全的相关费用。有些保单会为损失的净收入和持续支出买单,包括在消毒期间和任何恢复期间的工资发放。最后,一些保单有一个小额限制,供支付会计师帮助计算损失,同样也有较低的限额,比如10,000美元或25,000美元。郑博仁律师提醒,重要的是要了解一直在支付的保单福利具体有哪些,以及根据保单有权享有的福利。
与律师洽谈。如果公司损失惨重,并希望积极主导未来命运,可以考虑向保险公司提诉。另一方面,郑博仁律师建议,如果决定提出诉讼,建议与律师要实时关注针对保险公司因新冠疫情导致的业务中断索赔的其他诉讼。例如,许多针对不同保险公司的诉讼已经在州和联邦法院提起,包括一些寻求全州和全国范围的集体诉讼案例。如果保单不幸含有病毒排除条款,当事人和律师可能要关注针对那些保险公司的相关诉讼,了解这些案件中法院是否判定该排除条款是不可执行的。当然,还有一些州目前正在进行立法努力,希望可以减轻小型企业对保单中的病毒排除条款而受到的负面影响。当然,如果选择不做出任何行动的话,恐将会失去所应得的赔偿可能。
有关评估商业中断险理赔被拒的相关案件,可以联络郑博仁联合律师事务所(www.pprclaw.com)华语服务团队中文热线626.570.8888或[email protected]咨询。Law Offices of Paul P. Cheng & Associates,W: http://PPRCLaw.comA: 790 E. Colorado Blvd., Suite 260, Pasadena, CA 91101,EN: (888) 356-4937,CN: (626) 570-8888
未经允许不得转载:城市新闻网icitynews » 郑博仁律师谈:企业 “商业中断险”索赔需了解哪些事项?