收到加薪通知,本应意味着生活更宽裕:增加储蓄、安排旅行,或离理想的退休生活更近一步。
但不少家庭发现,工资上涨之后,新增收入很快被房租、食品、交通和孩子的开支消化。工作带来的回报增加了,生活却没有明显改善。
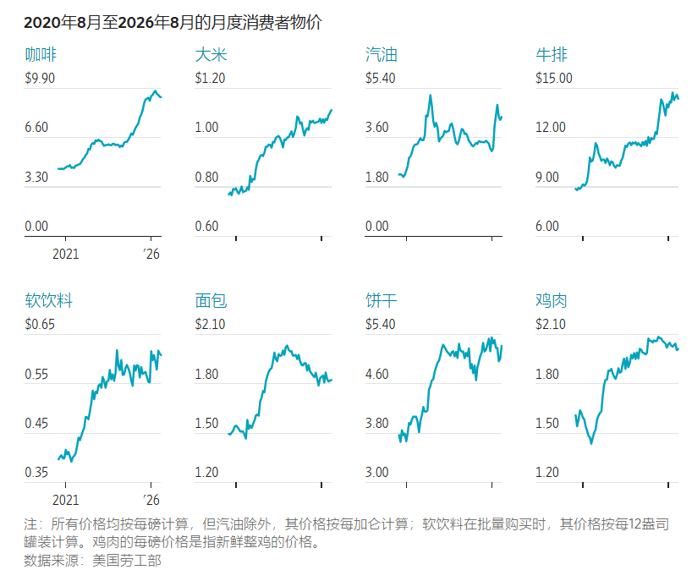
《华尔街日报》10月8日的一篇报道指出,2020年至2026年,美国总体物价累计上涨近29%。虽然通胀较2022年的高点有所降温,但消费者仍在承担过去几年累积的涨价。
这背后有两个值得关注的问题:加薪增加了多少实际购买力?全国平均通胀率,又在多大程度上反映了自己家庭的生活成本?
加薪的一部分,用来维持原来的生活
理解加薪,首先需要区分名义收入与实际购买力。
名义收入是工资单上的数字;实际购买力,则是这笔收入能够购买多少商品和服务。工资增加,如果同时遇上生活成本上涨,能够用于改善生活的空间就会缩小。
以一个简化案例说明:假设年收入从$80,000增加到$84,000,涨幅为5%;同期,与个人消费结构相符的价格水平上涨4%,那么实际购买力增幅约为:
1.05 ÷ 1.04-1 ≈ 0.96%。
这意味着,5%的加薪,真正带来的购买力改善不到1%。该测算未考虑税费、福利扣款及消费结构变化,但足以说明:工资增长率,不能直接等同于生活改善幅度。
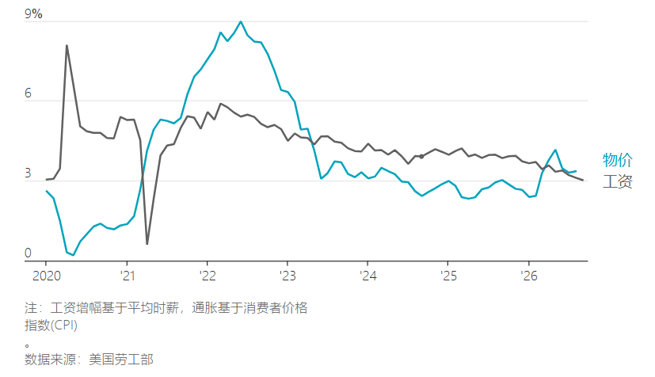
消费者价格与工资对比,较上年同期的变动
更容易被忽略的是,通胀降温后,过去的涨价仍然留在账单里。如果一组商品的价格从$100涨到$129,之后涨价速度放缓,并不会自动回到$100。家庭面对的是已经抬高的支出基准,而新闻通常讨论的是最近一年的价格变化。
纽约联储2026年8月消费者预期调查也呈现出这种压力:受访者对未来一年家庭收入增长的预期中位数为3.0%,对家庭支出增长的预期中位数则为5.2%。这属于消费者预期,并非已经发生的收入与支出变化,但反映了家庭对未来收支空间的担忧。
加薪能否带来生活升级,要看维持原有生活之后,还能留下多少新增结余。
每个家庭,都有自己的“通胀率”
同样看到一份通胀报告,有人觉得压力缓解,有人却发现每个月的账单仍在上升。这种差异,与各家的支出结构有关。
美国劳工统计局明确指出,消费者价格指数(Consumer Price Index,简称CPI)反映的是代表性消费篮子的平均价格变化,并不一定与某个家庭的实际经历一致。例如,医疗支出占比较高的家庭,在医疗价格涨幅高于其他项目时,可能承受高于总体CPI的通胀。
 对有幼儿的双职工家庭,托育费用可能是重要开支;对每天长距离通勤的人,汽油价格变化更敏感;对退休家庭,医疗服务和日常照护可能占据更大比例。
住房也是典型例子。已锁定固定房贷利率的家庭,与正在续租或准备购房的家庭,面对的现金流变化往往不同。不过,固定房贷并不意味着全部住房支出固定,房产税、保险和维修费用仍可能变化。
纽约联储2026年9月发布、数据截至8月的经济异质性指标显示,全国低收入家庭承受的通胀率,比高收入家庭高约0.6个百分点。该报告指出,低收入和中等收入家庭较高的汽油消费支出占比,有助于解释这种差异。
支出占比如何改变家庭体感?可以看一个假设案例:
如果住房占家庭原有预算的40%,食品占20%,其他项目占40%;三类价格分别上涨6%、5%和2%,那么按原有消费数量和权重估算,这个家庭的消费篮子涨幅约为4.2%。
如果另一个家庭住房只占20%,食品占10%,其他项目占70%,在相同价格变化下,其消费篮子涨幅约为3.1%。两家面对同样的市场价格变化,结果却不同。
还需要区分:孩子开始上幼儿园、家里增加一辆车,或者医疗服务使用量增加,都会推高支出,但这些变化不能全部归为通胀。家庭总账单的增长,可能同时包含价格上涨、消费数量增加和生活阶段变化。
家庭规划,要从自己的账单出发
理解这两点之后,家庭财务规划的重点也会更清晰。
- 首先,加薪后应重新核对年度结余。 比较税后收入与住房、食品、交通、托育等主要支出,判断新增收入中有多少能够转化为储蓄和投资。在保留必要应急资金的基础上,也应检查家庭保障是否与当前责任相匹配。当家庭收入、房贷或子女教育需求发生变化时,寿险保障额度与保障期限也值得重新评估,帮助家人在主要收入来源中断时维持生活、承担既定责任。
- 其次,退休目标应对应具体生活需求。 若过去每月$5,000的生活成本,恰好经历了29%的累计上涨,维持相同消费水平就约需$6,450。这是基于总体涨幅的说明性测算,具体家庭仍应按照自己的支出结构调整。退休规划需要进一步核对:未来的社安金、退休账户及其他收入,能够覆盖多少基础开支?剩余缺口需要通过怎样的储蓄和收入安排逐步补足?
- 最后,安排退休收入时,需要同时考虑支付的持续性与购买力变化。 对希望将部分退休资产转化为持续收入的家庭,可以结合年龄、资金使用时间和流动性需求,评估具有终身收入功能的年金方案。具体给付方式、费用及领取条件因合同而异;固定收入也不会自动抵消通胀,仍需与流动性储备、长期成长资产及风险保障共同安排。
声明:
本文内容仅供一般教育和资讯参考,不构成税务、法律、投资理财或保险购买建议。不同保险公司、不同产品、不同州法规及个人情况可能存在差异,实际保障内容、理赔条件和费用应以正式保单、保险公司规定、政府公布信息及专业顾问意见为准。未经本公司授权,禁止擅自转载、复制或以其他方式使用本公司文章。
未经允许不得转载:城市新闻网icitynews » 工资涨了,为什么生活还是没有变轻松?